TRS au Sénégal : l’ex-directeur de la dette défend des opérations « indispensables » pour éviter l’arrêt du pays
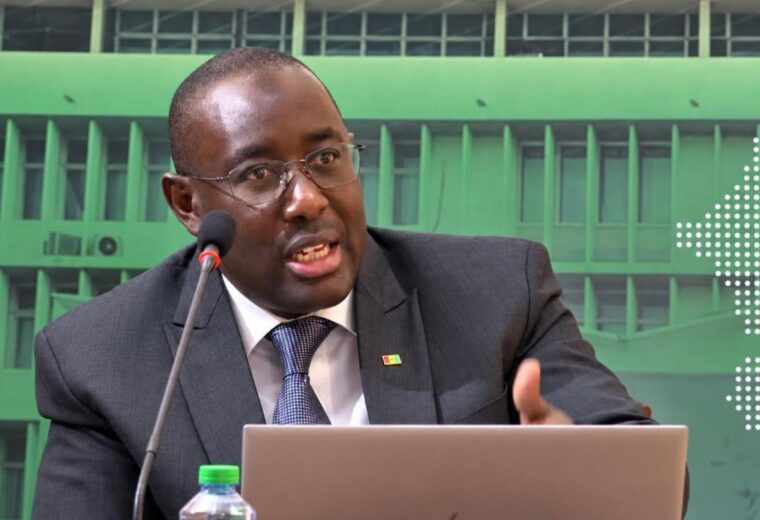
Les TRS ont été présentés par Alioune Diouf comme une réponse technique et nécessaire à une crise de financement. Ancien directeur de la dette publique (22 janvier-17 juin 2026), aujourd’hui directeur des marchés de capitaux, il a détaillé devant la commission d’enquête parlementaire le contexte et la structuration des opérations conclues pour un montant global proche de 1 000 milliards de FCFA.
Un besoin de financement crucial après la suspension des bailleurs
Selon Alioune Diouf, la suspension du programme du FMI après l’affaire du misreporting a conduit au blocage des décaissements des partenaires financiers. L’État faisait face à un besoin de financement de 6 075 milliards de FCFA alors que le marché intérieur ne pouvait mobiliser que 3 500 milliards. Les eurobonds n’étaient plus une option en raison de rendements internationaux très élevés (jusqu’à 15 %), rendant nécessaire une solution alternative pour éviter un arrêt des services publics.
Pourquoi des TRS et comment ils ont été structurés
Les autorités ont choisi de structurer des Total Return Swaps avec des contreparties prêtes à intervenir sur le marché local. Les opérations ont été conclues avec First Abu Dhabi Bank (FAB), AFC et Société Générale. Alioune Diouf a précisé que, en net, les TRS représentaient 720,8 milliards de FCFA, avec un Independent Amount (IA) de 278 milliards, ce qui constitue le montant global annoncé.
Garanties et gestion des risques
Les garanties fournies sont, selon le responsable, des titres publics (obligations) et non des biens ou ressources naturelles. L’Independent Amount sert à couvrir une partie du risque et à rassurer les contreparties en cas de défaillance. Sur le risque d’appel de marge — demande de garanties supplémentaires en cas de variation de la valeur des sûretés — Diouf affirme que le Sénégal n’a connu ni défaut ni appel de marge et que les clauses ont été structurées pour limiter ces risques (déclenchement jugé nécessiter des mouvements de rendement « presque impossibles » selon lui).
Devant la commission, le technicien du ministère des Finances a défendu le choix de titres libellés en monnaie locale et la structuration retenue, qui, d’après lui, réduit le risque par rapport à un recours aux marchés internationaux plus coûteux.
Source initiale : seneweb.com


Laisser un commentaire